
Novely zákona o dani z príjmov v roku 2026 a daňové priznanie k dani z príjmov právnickej osoby za rok 2026
Ing. Iveta Petrovičová
Obsah webinára
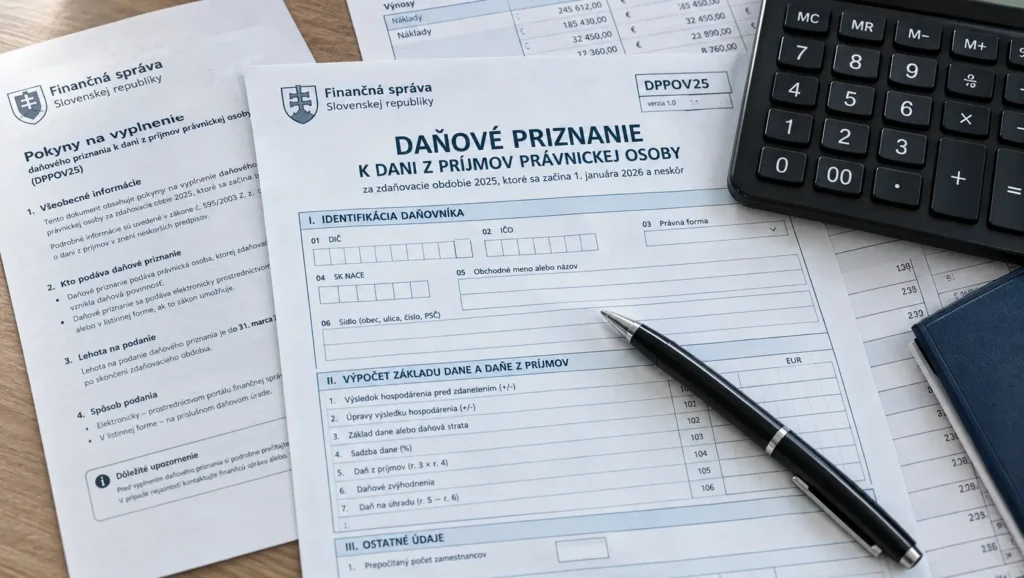
Daňové priznanie právnickej osoby za rok 2026 prináša nové tlačivo, zmeny v tabuľkách aj v sadzbách a minimálnej dani. Tento webinár vás prevedie aktuálnymi novelami zákona o dani z príjmov a krok za krokom vysvetlí, ako daňové priznanie správne vyplniť a na čo si dať pozor.
Podrobne si prejdeme zmeny v tlačive vrátane tabuliek D, I, K a L, pravidlá pre sadzby dane podľa výšky zdaniteľných príjmov, minimálnu daň a jej zápočet, ako aj oznamovacie povinnosti podľa § 43 ZDP. Veľkú časť webinára tvoria praktické príklady – od osobných automobilov v nadväznosti na novelu zákona o DPH cez pohľadávky a záväzky, príspevky zamestnancom a odpisy až po nízku kapitalizáciu či odpočet výdavkov na výskum a vývoj.
Program bude aktualizovaný, ak NR SR schváli ďalšie novely zákona o dani z príjmov. Webinár je určený pre účtovníkov, daňových poradcov, ekonómov a konateľov spoločností.
1. Zmeny v zákone o dani z príjmov
- Zmeny v nadväznosti na novelu Stavebného zákona – odpisovanie informačných tabúľ, súboru stavieb, zmena odvolávok v ZDP
- Rozšírenie registrácie z úradnej moci
2. Tlačivo daňového priznania za rok 2026
- Nové tlačivo, povinné prílohy, zaokrúhľovanie, zmeny v tlačive pre rok 2026
- Vyplnenie daňového priznania pri výdavkoch na šport a odpočte výdavkov na šport
- Pravidlá pre odpočet daňovej straty, zmeny v tabuľke D, príklady na jej vyplnenie
- Zmeny v tabuľke I – transakcie závislých osôb, príklady na vyplnenie, na čo si dať pozor
- Výpočet výšky zdaniteľných príjmov, príklady na vyplnenie novej tabuľky L
3. Podanie daňového priznania, sadzby a minimálna daň
- Kto je povinný podať daňové priznanie, lehota na podanie, predĺženie lehoty
- Sadzba dane v nadväznosti na výšku zdaniteľných príjmov, nová sadzba dane vo výške 54 %, platba dane
- Minimálna daň, jej výška a splatnosť, nové pásmo minimálnej dane pre rok 2026
- Kto neplatí minimálnu daň, kto platí polovičnú minimálnu daň
- Nárok na zápočet minimálnej dane, vyplnenie tabuľky K podľa § 46b ZDP
4. Ďalšie povinnosti a oznámenia
- Poukazovanie podielu zaplatenej dane, podanie účtovnej závierky, platenie preddavkov
- Špecifiká daňového priznania daňovníkov nezaložených alebo nezriadených na podnikanie
- Oznámenie o vybratí a odvedení dane zrážkou pri vyplácaní podielov na zisku (§ 43 ods. 11 ZDP)
- Oznamovacia povinnosť správcov bytov a spoločenstiev vlastníkov bytov (§ 43 ods. 13 ZDP)
- Oznámenie o uzavretí dohody s daňovníkom o nevyberaní dane zrážkou (§ 43 ods. 14 ZDP)
- Oznámenie podľa § 43 ods. 15 ZDP
5. Osobné automobily v daňovom priznaní
- Spotreba PHL, spotreba pri elektromobiloch
- Novela zákona o DPH pri osobných autách a jej dopad na základ dane
- Využívanie auta na služobné aj súkromné účely – príklady pri obstaraní v roku 2025, v roku 2026 a v 9. roku používania
- Využívanie auta výlučne na podnikanie – porovnanie obstarania v rokoch 2025 a 2026
- Luxusné automobily, obstaranie auta formou finančného prenájmu
6. Príklady na vyplnenie jednotlivých riadkov daňového priznania
- Nepeňažný príjem u prenajímateľa, transferové oceňovanie a transferová dokumentácia
- Pohľadávky a záväzky – opravné položky, odpis a postúpenie pohľadávok, mikrodaňovník, výdavky na vymáhanie, dodanenie a odpis záväzkov
- Príspevok na stravovanie, rekreáciu pre rodiča a športovú činnosť dieťaťa, oslobodené nepeňažné plnenie podľa § 5 ods. 7 písm. o) ZDP, nedaňové výdavky zamestnávateľa
- Výdavky po zaplatení, DFT a DPH ako daňový a nedaňový výdavok
- Odpisy, technické zhodnotenie a opravy, vyradenie majetku, odpisovanie budov určených na šport a ubytovanie
- Reklama, reklamné predmety, oslobodené príjmy z reklamy u daňovníka nezaloženého na podnikanie
- Nízka kapitalizácia, obmedzenie úrokových nákladov, odpis zásob, predaj akcií a obchodného podielu s oslobodením
- Sociálne podniky, odpočet výdavkov na výskum a vývoj a ďalšie